


30日のハンセン指数は0.37%高、本土大型連休を直前に控え下げ止まる!!
中国株投資家のみなさん、こんにちは。
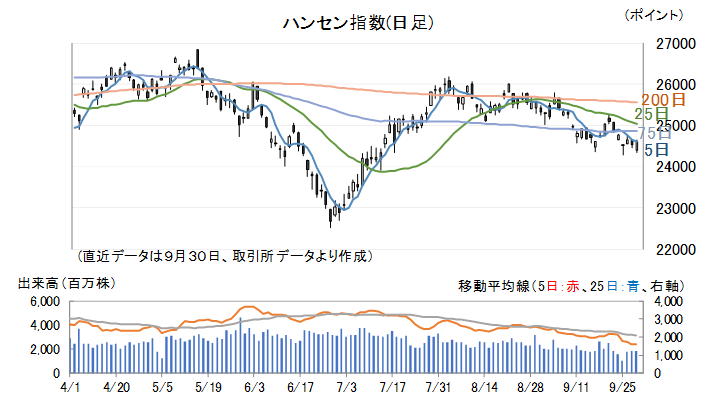
30日(水)のハンセン指数は安寄り後、終日戻す動きとなり、終値は0.37%高の2万4613.27ポイントで引けています。
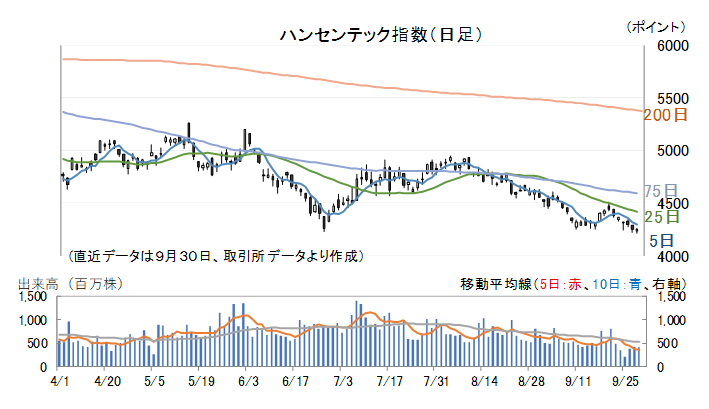
30日(水)のハンセンテック指数は0.10%高で引けています。
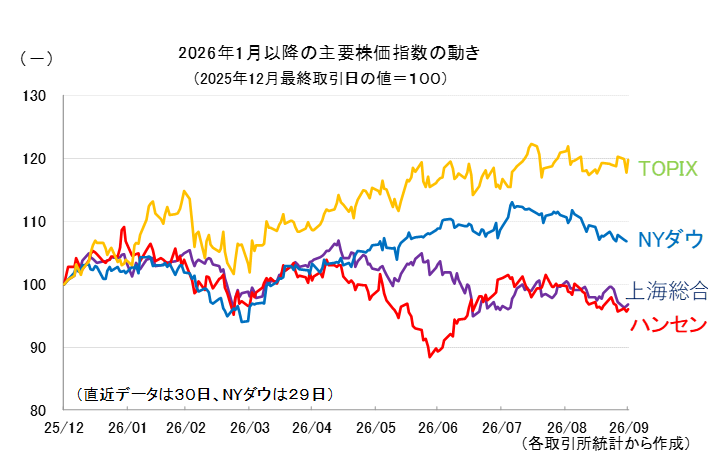
参考として、2026年以降の主要4指数の値動きを示しておきます。
国家統計局、中国物流購買聯合会は9月30日(水)現地時間9:30、9月のPMI統計を発表しました。
製造業は50.1で前月から0.3ポイント改善、非製造業は50.2で1.2ポイント改善しました。
製造業PMIについてですが、表面上は先月よりも回復しているし、景気拡大、縮小の分かれ目となる50を超えているので明るい兆しが見えてきたようにも思います。
ただ、中身を良く調べてみると、依然として需要回復ペースが弱いことがわかります。
細目指数をみると、主要原材料購入価格は4.2ポイント(60.8)、出荷価格は3.6ポイント(54.0)改善するなど、価格関連の項目が急上昇しています。
これは、泥沼化している中東情勢、国際原油価格の上昇や、グローバルで進むAI投資ブームによる銅などの非鉄金属、半導体チップなどの価格上昇が要因と思われます。
新規受注は▲0.1ポイント低下(50.5)、新規輸出受注は▲0.1ポイント低下(50.0)するなど、依然として需要の弱さが目立ちます。
これまで不動産不況を好調な輸出でカバーする状態が続いているだけに、新規輸出受注の悪化は気になるところです。
一方、生産指数は1.3ポイント(51.7)もの大幅な改善となりました。
需要の弱さからすれば、矛盾する動きなのですが、毎年9月は国慶節による大型休暇を控え、生産を拡大する傾向にあります(PMIは前月と比較した景況感を示す指標)。
生産経営活動予想が横ばい(53.8)であることからも明らかなように、経営者が将来の見通しに明るさを感じて生産を拡大しているわけではなさそうです。
さらに気になる点を一つ上げるとすれば、主要原材料購入価格と出荷価格との差が拡大していることです。
これは中・下流に位置する企業にとって、利益を圧迫するリスクとなりかねません。
典型的なコストプッシュ型インフレが引き起こす悪い影響が懸念されます。
一方、非製造業PMIは1.2ポイント上昇し50.2と大きく改善しています。
細目指数は建築業商務活動指数が3.5ポイント改善(50.3)していることから、不動産市場に回復の兆しが見えるのではないかと期待したいところです。
しかし、別の統計をみると、そうした兆しはみられません。
9月は「金九銀十」と称される伝統的に建設繁忙期であることや、8月の悪天候の影響が消失したことが施工活動を加速させたとみられます。
また、9月は保交楼(物件引き渡し保証住宅)、保障性住宅建設、危険住宅の建て替えといった政府による建設業務が集中する時期でその影響が出た可能性があります。
加えて、9月には8000億元の新型政策性金融ツールによる資金投入が行われ、インフラ資金の制約が緩和されたことも影響したとみられます。
残念ながら、「不動産不況回復の兆し」と評価するには時期尚早です。
香港市場では10月1日(木)の1営業日だけが休場となりますが、本土市場では10月1日(木)から7日(水)までの5営業日が休場となります。
この間、本土からのストックコネクトを通じた資金流入がない分、流動性が低下します。
政策材料も、企業ファンダメンタルズに関する材料もほぼ出てこない状況となります。
週末から来週前半にかけては、いつもにも増して、主要投資家である欧米投資家の売買動向、つまり欧米市場の動向に影響を受けやすい相場となりそうです。

この記事をシェアする