

2日の上海総合指数は1.08%高、自律反発、政策情報で証券が買われる!!
中国株投資家のみなさん、こんにちは。
2日(月)の上海総合指数は高寄り後、弱いながらも自律反発となり終値は1.08%高の3638.03ポイントで引けています。
セクター別では映画館、ゲーム、ショートドラマ関連などの小型材料株、証券などが買われました。
一方、貴金属、銀行などが軟調な値動きとなりました。
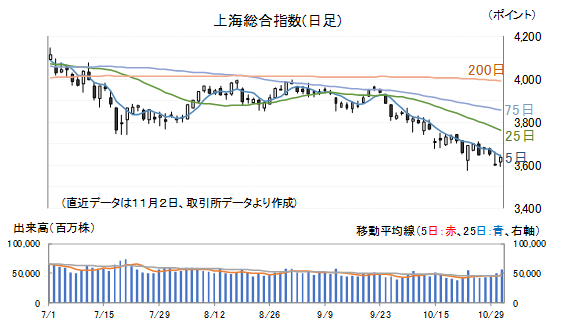
2日(月)の創業板指数は1.87%高となりました。
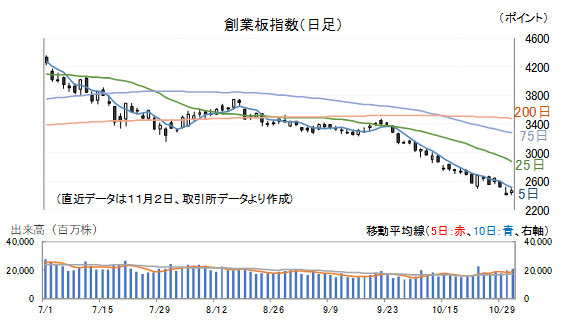
26日(月)の上海50指数は0.75%高となりました。
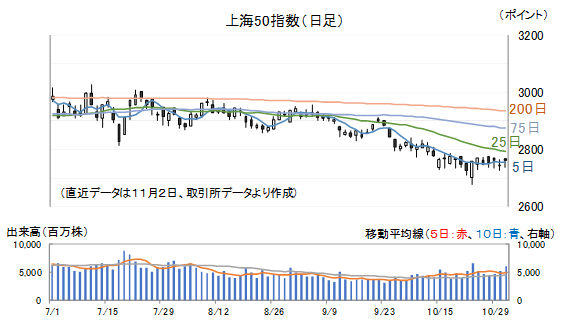
国家統計局、中国物流購買聯合会は10月31日(土)、10月のPMI統計を発表しました。
製造業は49.3で前月から▲0.8ポイント悪化、非製造業は49.7で▲0.5ポイント悪化しました。
悪化した要因として、まず、国慶節による影響が考えられます。
この統計は前月との景況感比較なので、どうしても前月が良いとその反動が出やすくなります。
国家統計局は国際的に標準とされる統計手法(X13-ARIMAなど)をベースとして旧暦によって変動する中国特有の休日、振替休日などを特別に処理するモジュールを開発して用いているようですが、調整には限界があるとみられます。
結果として大型連休が絡む月の前後はブレが大きくなる傾向があります。
ただ、今回の悪化は国慶節による影響以外にもいくつかの要因が考えられます。
製造業については、中東情勢の緊迫化に伴い国際原油価格が大幅に上昇した影響があるでしょう。
石油化学やそれに繋がるインダストリアルチェーン全体に影響が出ており、塩化ビニル、スチレンなどでは大幅に稼働率が低下しています。
また、新規受注は▲1.1ポイント低下し49.4となっており、需要不足が依然として深刻です。
さらに、欧米向けクリスマス商戦用の受注が前月に集中して発注・出荷されたことの反動もあって、新規輸出受注は▲1.3ポイント低下して48.7と低迷しています。
需要の先行放出による影響があったとみられます。
非製造業については、国内株式市場の調整があり、それが金融業のPMIを大きく低下させています。
また、建設業のPMIは▲2.3ポイント低下し48.0と景気拡大縮小の分かれ目となる50を割り込んでいます。
不動産不況の継続も影響しているでしょう。
もともとこの統計はブレの大きな統計です。
3か月移動平均などのデータで見た方が良いのですが、そうすると製造業PMIは5月、6月は50.2でしたが、7月、8月は49.8に低下し、9月、10月は49.7と低下しています。
非製造業では8月、9月が49.9で高く、10月は49.6と悪化しています。
やはり、景気見通しは悪化傾向にあるとみるべきでしょう。
ただ、やや残念な内容となったPMIの結果は2日(月)の相場に大きな影響を与えるということはありませんでした。
先週末(10月30日(金))の上海総合指数の動きを見ると、後場寄り直後には一旦、前日比プラスに転じたものの、その後は一転売りに押されて大引では1.44%安と大きく下げています。
9月22日を天井として、その後ははっきりとした下落トレンドを形成している上海総合指数ですが、この下落トレンド形成の主な要因の一つとして景気に対する投資家の失望あると考えれば、悪い内容の統計発表は相場に織り込まれていた、だから自律反発したと判断できそうです。
今後の見通しですが、景気回復を示す経済統計の出現に期待できない以上、インパクトのある政策、或いは株式市場安定化策の発動が待たれるところです。
中国人民銀行、中国証券監督管理委員会は2日(月)、20社あまりの証券会社、ファンド会社などの幹部を召集し、会議を開催しました。
資本市場を支えるための新たな金融ツールの積極活用などについて話し合われたようです。
マーケット全体を牽引するほどではなかったのですが、証券セクターに資金が流入しています。
国金証券(600109)、太平洋証券(601099)がストップ高、広発証券(000776)が6.93%高、中銀証券(601696)が6.57%高など、大きく買われています。
証券セクター48社すべてが先週末終値比プラスで引けています。
この記事をシェアする