

19日の上海総合指数は0.39%高、予想を上回ったGDP統計、消費改善を好感!!
中国株投資家のみなさん、こんにちは。
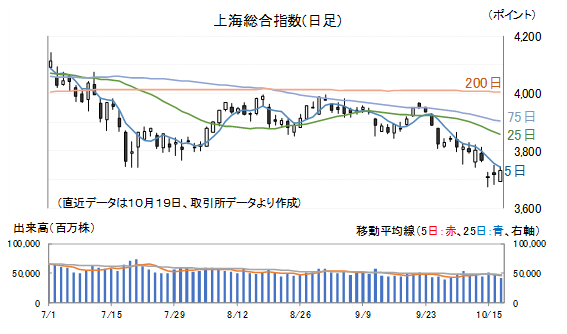
19日(月)の上海総合指数は寄り付きは安かったのですが、場中断続的に資金が流入、上昇しました。
後場後半から大引けにかけてやや“ダレた”のですが、それでも終値は0.39%高の3730.92ポイントで、先週末終値比プラスで引けています。
セクター別では人型ロボット関連、銀行などが買われました。
一方、農業関連、不動産などが売られました。
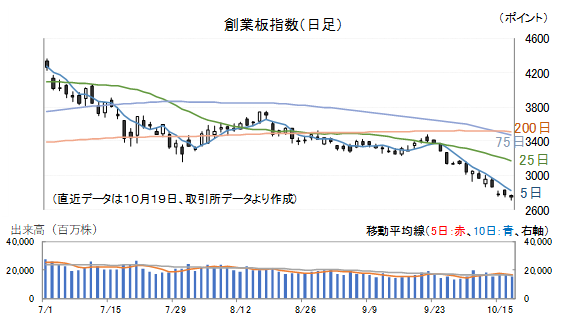
19日(月)の創業板指数は0.94%安となりました。
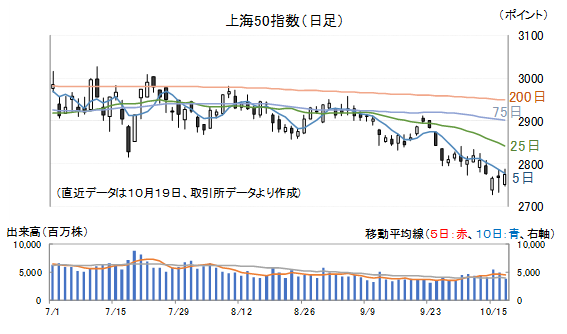
19日(月)の上海50指数は0.22%高となりました。
国家統計局は10月19日(月)現地時間10:00、2026年7-9月期の実質GDP成長率、9月の月次統計を発表しました。
まず、7-9月期の実質GDP成長率ですが、4.5%で4-6月期と比べ+0.2ポイント改善、市場予想を+0.1ポイント上回る結果となりました。
3月に開催された全人代において決定された今年の成長率目標は4.5%~5%ですから、かろうじてこの下限をキープしています。
1-9月期では4.6%なので年間目標に対して若干の余裕があり、10-12月期は今年最低となった4-6月期の4.3%程度でも、ぎりぎり達成できそうです。
9月の月次経済統計については以下の通りです。
鉱工業生産:5.5%増(前月と比べ+0.3ポイント、市場予想と同じ)
小売売上高:1.1%増(〃+0.7ポイント、予想と比べ+0.6ポイント)
固定資産投資(累計):▲7.2%減(前月累計と比べ同じ)
全国不動産開発投資(累計):▲20.6%減(〃▲0.7ポイント)
商品不動産販売面積(累計):▲13.2%減(〃▲1.1ポイント)
商品不動産在庫面積(月末):▲1.5%減(前月と比べ▲0.4ポイント)
その他の統計も示しておきます。
輸出(人民元ベース):29.6%増(前月と比べ+11.0ポイント)
輸入(人民元ベース):24.6%増(〃+2.9ポイント)
CPI:0.9%上昇(〃+0.1ポイント)
PPI:5.0%上昇(〃+1.2ポイント)
これらの結果を見てまず目につくのは小売売上高の改善です。
改善理由としては中秋節休暇の時期がずれたことによる効果が大きいと考えられます。
昨年の中秋節休暇は10月に入ってからでしたが、今年は9月25日(金)でした。
26日(土)、27日(日)と3連休となったのですが、28日(月)から始まる週には10月1日(木)から始まる国慶節休場があったことから、続けて休みを取る消費者もいたでしょう。
9月後半は消費マインドが高まった効果から全体に消費が伸びたとみています。
政策面では、引き続き以旧換新政策、補助金政策の効果があったことなどが考えられます。
具体的には食用油が6.7%増(前月と比べ+2.7ポイント改善)、酒たばこ類が13.8%増(〃+1.3改善)、化粧品5.4%増(〃+0.5ポイント改善)、ファッション・靴・帽子が1.2%増(〃+1.7ポイント改善)といったところの改善が目立ちました。
また、自動車は政策効果の反動で大きく落ち込んでいますが、落ち込みの程度がやや改善しており、それも9月の消費改善要因の一つと言えるでしょう。
一方、不動産に関しては9月も投資、新規供給の収縮が続いています。
9月には住宅ローン利子補給(年1%、最長5年)といった需要を刺激する政策が打ち出されてはいますが、その目的はあくまでも「需要の下支え」です。
また、9月末の在庫は▲1.5%減で、3月以降7カ月連続で小幅ながら減少が続いています。
比較的売り易い竣工後3年未満の在庫に限れば▲5.0%減と減少幅が大きくなっています。
「保交楼(物件引き渡し保証)」、ディベロッパーの資金回収圧力が高まっていることによる値下げ、販売促進政策の効果が出ているとみられます。
とはいえ、「需要が回復して在庫がはけている」というよりも「供給(新規着工)が急減しているために相対的に在庫が減っている」といった側面の方が強いとみられます。
つまり、この在庫減は市場が健全化しているというよりも、縮小均衡に向かっていることを示していると言えそうです。
全体を通してみれば、不動産不況は依然として厳しいのですが、当局の不動産政策はあくまで「需要の下支え」、「在庫処理」が中心です。
今年の経済成長率目標が達成できそうな状況で、短期的な視点からの政策、不動産不況からの脱却を急ぐ必要はなく、当局はAI、AI+アクションによるAIの社会浸透などを通じてイノベーションがけん引する経済構造へと転換するといった長期戦略を徹底させているといった状況です。
この記事をシェアする