


TOPIX改革
> 無料のFX口座開設でお肉・お米のいずれかゲット!
経済ジャーナリストの鈴木雅光氏が、10月から大きく変わるTOPIX改革について解説。採用基準の厳格化によって構成銘柄が大幅に絞り込まれるなか、改革後のTOPIXはどのような指数になるのか、S&P500との違いも踏まえて検証します。
この記事で分かること:TOPIX改革の内容/採用銘柄が減る理由/TOPIXとS&P500の選定基準の違い/改革が指数に与える影響
東証株価指数(TOPIX)の構成銘柄が、10月1日から大きく変わります。
TOPIXが算出されるようになったのは1969年のこと。もともとTOPIXは東証1部上場全銘柄の時価総額を指数化したもので、1968年1月4日の時価総額を100としています。これは構成銘柄数が大きく変わった今も同じです。
かつてTOPIXは、株式を東証1部市場に上場してさえいれば指数の対象になったため、採用されている個別企業の株価はもちろんのこと、それを構成銘柄とするTOPIXそのものの価格形成を歪めているという批判がありました。
特に2000年以降、新興市場から東証1部市場への市場変更要件が緩和されたため、東証1部の上場銘柄数は大きく増えました。ちなみにTOPIXが算出開始された1969年7月時点の、東証1部上場銘柄数は688銘柄でしたが、2022年4月の市場見直し直前には、実に2176銘柄にまで増えています。
構成銘柄数が増えるのは仕方がないとしても、問題は2176銘柄が満遍なく取引されるわけではないことです。日々の取引がほとんど行われておらず、流動性に欠けるような銘柄でも、東証1部上場というだけで、自動的にTOPIXに連動するインデックス運用の資金が流入し、結果的に、その企業の実力以上に株価が高めに維持される、というケースが散見されるようになりました。
こうなると、TOPIXが日本経済の実態を反映しているのかどうかについて、疑問が生じてきます。そのため、2022年から行われた東証改革において、市場区分の見直しが行われた後、「TOPIX改革」と称し、TOPIXに採用されるための基準の厳格化が進められていきました。
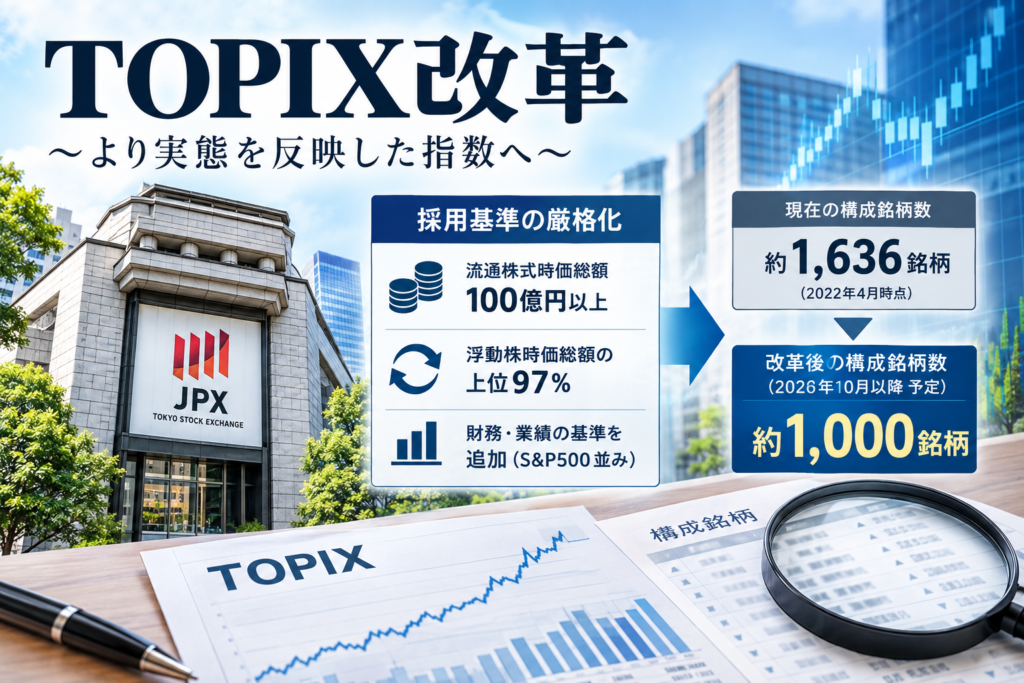
TOPIX改革の第一段階は、2022年4月から2025年1月にかけて実施されたもので、この時は流通株式時価総額で100億円以上を採用基準とし、政策保有株式を浮動株から除外するといったことが行われた結果、TOPIX採用銘柄数は1600社前後まで減少しました。
そして2026年10月に行われるTOPIX改革の第二段階においては、浮動株時価総額で上位97%に入ることが前提になっていて、これをクリアできる企業数は、現在の1636銘柄から約1000銘柄まで減ると考えられています。対象から外される銘柄は、指数ウェイトが四半期ごとに段階的に引き下げられ、2028年7月末までには完全に除外されます。
このTOPIX改革によって、日本企業の企業価値が、中長期的に向上するという期待の声が高まりつつあるのは事実です。ただ、企業価値の向上期待と、TOPIXという数値の上昇期待とは分けて考える必要がありそうです。
よく指数改革に際して比較対象にされるのが、米国を代表する株価指数の「S&P500」です。S&P500は1957年3月4日から算出が開始されました。基準値は10ポイントで、現在の価格は7585ポイントです。約70年間で、指数は約760倍になりました。ちなみに、この数字は配当なしの価格なので、配当込みで算出すれば、さらに数値は高くなります。
S&P500についてよく言われるのは、「約70年間、途中で大きな株価下落を何度も経験しながら、その度に多少の時間がかかっても、指数は高値を更新し続けている。だから、S&P500は長期投資に向いている」ということです。
では、それと同じことが、TOPIX改革を経て新しくなったTOPIXに期待できるのでしょうか。
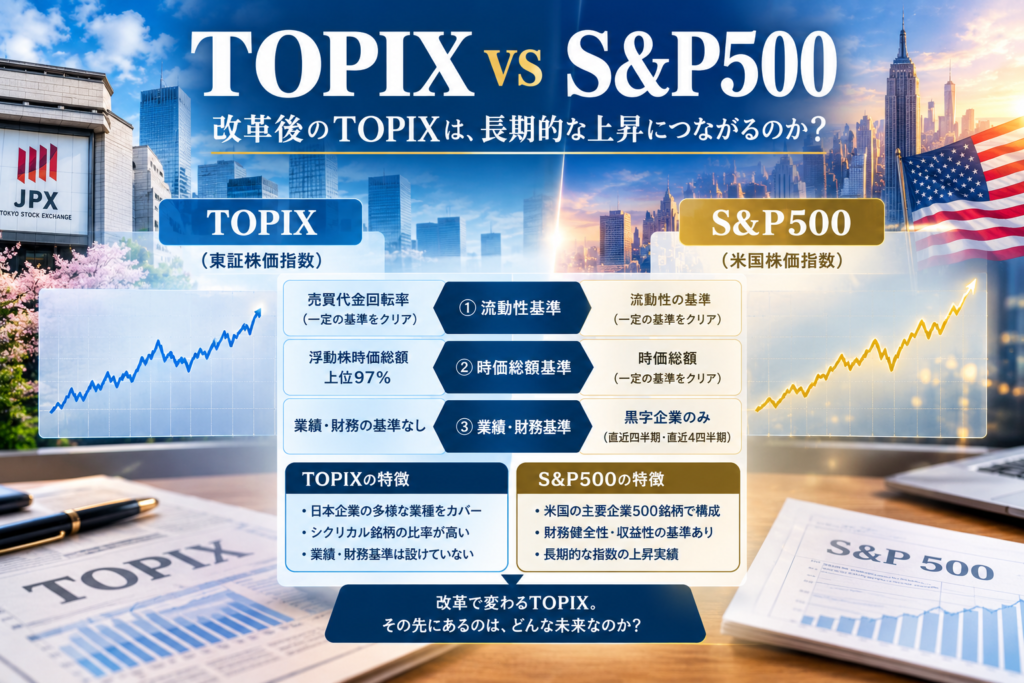
新しいTOPIXの採用基準は、2つのフィルターを経て選定されます。
それは①年間売買代金回転率の基準、②浮動株時価総額の累積比率「上位97%」です。
売買代金回転率とは、企業の市場規模に対して、年間でどれだけ活発に取引が成立したかを示す指標です。このフィルターを通して、まず株主が固定化していて、取引がほとんど成立しないような、流動性の低い銘柄を足切りします。
そのうえで浮動株時価総額の累積比率「上位97%」のフィルターが掛けられます。浮動株時価総額とは、創業家や親会社などが保有していて、市場に出回らない固定株を除いた、「一般の投資家が実際に売買できる株の合計金額」です。この時価総額が大きい順に、上から並べ、トヨタやソニーなどの超大型株から順に、浮動株時価総額を合計していきます。そして、その足し算を続けるなかで、対象銘柄の総額に対して累積した額が97%に達した時点で、足切りのラインが引かれます。
一方、S&P500にもいくつかの選定基準が設けられていますが、TOPIXのそれとの一番の違いは、財務健全性と収益性の基準が設けられていることです。
具体的には
①直近四半期が黒字(純利益がプラス)であること、
②直近連続4四半期の純利益の合計が黒字であること、
の2点ですが、これが選定基準に加味されていることで、S&P500は収益面、財務面で優良な企業で構成されることになり、結果的にそれが長期的な指数の上昇につながっていると言われています。
この点、TOPIXは業績基準や財務健全性を選定基準に含めていませんが、これには理由があります。
日本企業は米国企業に比べてシクリカル銘柄の比率が高いため、S&P500のような黒字基準を入れてしまうと、不況時に日本の主力製造業が機械的に指数から外され、景気回復局面にシクリカル銘柄の株価が急上昇しても、その動きが指数に反映されにくくなるからです。
10月に行われるTOPIX改革の第二弾が、指数の価格形成にどのような影響を及ぼすのか、指数から外される銘柄の株価はどうなるのか、株式投資をしている方は注視していく必要がありそうです。
鈴木雅光(すずき・まさみつ)
金融ジャーナリスト
JOYnt代表。岡三証券、公社債新聞社、金融データシステムを経て独立し(有)JOYnt設立し代表に。雑誌への寄稿、単行本執筆のほか、投資信託、経済マーケットを中心に幅広くプロデュース業を展開。
> 無料のFX口座開設でお肉・お米のいずれかゲット!