

二度ある事は三度あるか、或いは三度目の正直となるか?
> 無料のFX口座開設でお肉・お米のいずれかゲット!

先週のドル円は159~160円台の揉み合いから一転、160.38円から155.29円まで急落。
ベッセント米財務長官の発言や高田日銀審議委員のタカ派姿勢を受け、円高が進んだほか、マクロ・ファンド勢の円買い戻しも相場を押し下げた。
2度の大規模な為替介入を経て、今度こそ155円を割り込むのか――ドル円相場の今後を展望する。
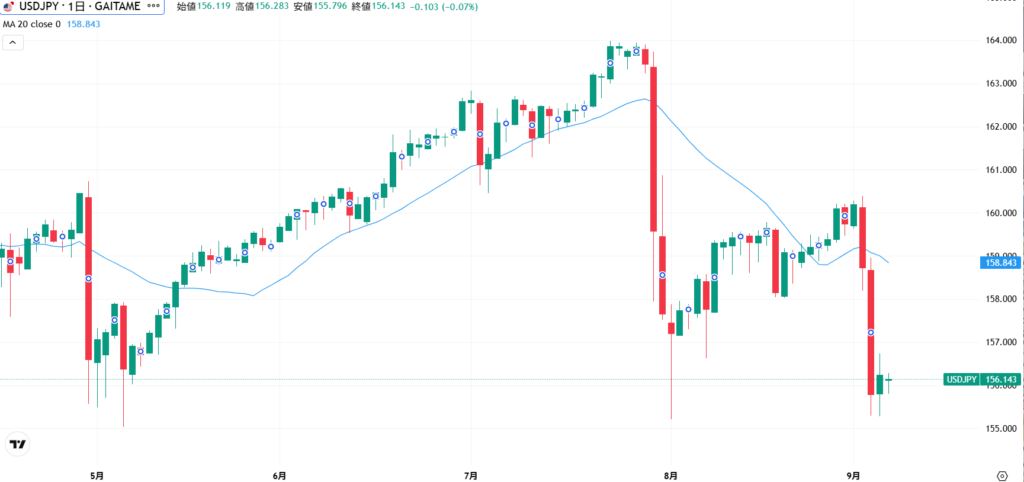
先週のドル円相場は、前週まで暫く続いた159円~160円の揉みあいから一転して、高値160.38、安値155.29の値幅5円以上の大きな動きとなり、再び、いや三度目の155.00の大台ブレークを試す動きを見せた。
一度目のトライは4月29日に始まったゴールデン・ウィーク介入であるが、約11.7兆円の介入を行って160.72から155.04迄5円68銭の押し下げに成功したが、その後ドル円相場はじりじりと値を戻して7月23日には介入時を上回る163.98迄上昇した。
二度目は7月31日に行われた日米協調介入であるが、この時は約15.4兆円の介入を行って163.74から155.22迄8円52銭の押し下げに成功したが、又も押し切られて9月2日には160.38迄5円16銭戻して、市場は“介入は効かない。”と揶揄した。
ところがこの日からBehind the scenes.(水面下)では、マクロ・ファンド(世界経済や各国の景気、金融政策などのマクロ経済動向を基に運用を行う投資ファンド。)が静かに今迄積み上げて来た円のショート・ポジション(所謂円のショート・キャリー・ポジション)のUnwind.(巻き戻し)を始めたが、未だヘッジ・ファンドなどの投機筋や我が国の個人投資家は、それには気付いていなかった。
兆しは有った。
8月31日~9月1日に開催されたG20.後にベッセント米財務長官は、
-日本政府と日銀は、円高に繋がる様な行動を見せるだろう。
-円相場は現在、市場の予想を織り込みつつあると見ている。
-現在、円の動きはかなり抑制されており、無秩序ではない。
-日銀総裁は首相の後ろ盾を得て、金融政策で正しい判断を下すと期待している。
-私は 市場が持っていない情報を持っている。
と述べた。
ベッセント米財務長官は、植田日銀総裁と会談した際に、“円安が日本のインフレ圧力を強めている。”と指摘し、植田日銀総裁に為替レートの過剰な変動回避を促したとも伝えられた。
また2日(水)には高田日銀審議委員が講演で、
-金融政策は一定の利上げ間隔や幅に囚われず、機動的な対応が必要。
-物価の上振れを防ぐ意思を示し、為替の影響にも配慮する必要。
-今年は新たな局面に入った、レジーム転換との認識。
-2026年は物価の上振れをより重視した議論が必要な局面入り。
-大幅な実質政策金利マイナスの修正が足元も必要。
-従来の半年に一度という状況ではなく、機動的な対応が必要。
-実質金利は相当低い。
と発言した。
高田日銀審議委員はタカ派的な論客として知られ、前回7月の金融政策決定会合ではただ一人、政策金利の据え置きに反対した人物であるが、此処迄タカ派的な発言を行うとは思われていなかった。
他にも8月21日に年金積立金管理運用独立行政法人(GPIF.)が緊急会議を行って、資産配分見直しを検討したとの観測も流れたが、多くの市場参加者はそれを知る由も無かった。
これにスマートなマクロ・ファンドが飛びつかない訳は無い。
2日の夜から始まった円の買い戻し(ドルの売り戻し)は翌3日にも続き、結局2日間で高値160.38から安値155.30迄5円8銭の暴落を見ることとなった。
(外為どっとコムのホーム・ページより参照。)
注目すべきはこの短期間のドルの暴落(円の暴騰)が介入ではなく市場の自主的(?)な動きで起きたことである。
興味深いのは、金曜日に発表された8月の米国雇用統計の結果が市場予想を大きく上回る結果(非農業部門雇用者数が予想の+5.6万人に対して+16.2万人で、7月分も-2.3万人から+2.1万人へ、6月分が+2.0万人から+3.1万人へと上方修正された。)であったにも拘わらずドルの戻りは鈍く、高値156.74で押し留まれて引け値は156.24であった事である。
要するに過去2回の巨額の介入で押し下げされたドル円相場は、今回は介入無しで同規模下げたにも拘わらず戻しが極めて鈍い。
週明けの東京市場でも一時155.81迄下げた後午後2時前後は156円台のLow.で取り引きされている。
ドルが戻らない理由は簡単である。
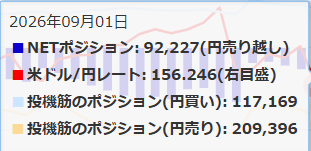
スマートな連中に先を越された投機筋の雄であるシカゴ・IMM.は円を買い戻す(ドルを売り戻す)タイミングを逸して、急落が始まった前日の9月1日付で前週から約22億ドルも買い増して約72億ドルの買い持ちとなっていた。
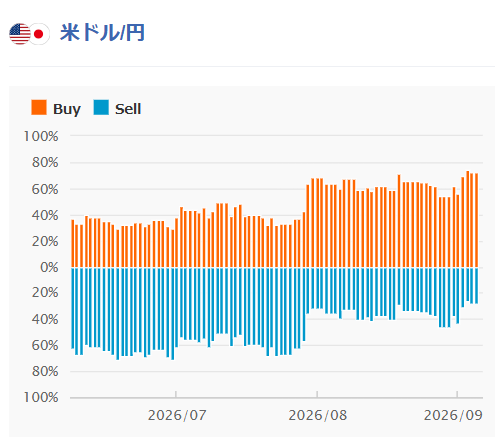
我が国個人投資家も1日時点で65%以上のドルの買い持ちポジションを保持していたが、9月5日時点でドル買いが72%、ドル売りが28%と買いポジションが圧倒的に大きい。
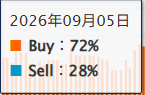
(外為どっとコム社のホーム・ページより参照)
要するに、市場はドルのロングで捕まった感が有る。
我が国の為替責任者である三村財務官はG20.から帰って財務省の自室に戻る途中のぶら下がり会見で、
-為替対応、我々の姿勢は何も変わることはない。
-為替、引き続き臨戦態勢。
-米当局と絶え間なく連絡を取っている。
と冷たく言い放った。
市場は、先週木曜日に155.30、そして金曜日には155.29迄下攻めて再び156円台を回復したが、どうも今回は以前2回の155.00攻めとは違う気がしてならない。
興味深いのはようやく市場が、筆者が2週間前のレポートで指摘した、“円キャリー取引の巻き戻し。”を意識し始めたことである。
繰り返しになるが、円キャリー取引の規模については全く魑魅魍魎の世界で、筆者には見当もつかない。
円キャリー取引の巻き戻しはもう始まったのか?だから5円の下げを見たのか?
いや、未だ始まったばかりか?だから上値が重いのか?
155.00を巡る攻防は“二度ある事は三度ある。”で再び160円台を目指すのか?
或いは“三度目の正直。”となってついに破れるか?
筆者は後者になる可能性が高いと思っており、その場合は一気に150.00を目指すことも考えられる。
今回のドル円相場急落の背景を纏めてみると、
-ベッセント米財務長官の日銀に対する利上げ圧力。(円高)
-高田日銀審議委員のタカ派的発言。(円高)
-世界最大の投資家であるGPIF.のポートフォリオの見直しの可能性。(円高)
-スマートなマクロ・ファンド勢の円の買い戻し。(円高)
-シカゴ・IMM.や我が国個人投資家のポジション状況。(円高)
-ドル高&円安になった場合の介入警戒感。(ドル安&円高)
と、円高要因しか見当たらない。
155.00を切るとオプション絡みのストップの巨額のドル売りオーダーが存在すると聞く。
今週は木曜日に8月米国卸売物価指数(PPI.)、金曜日に米国消費者物価指数(CPI.)が発表され、前者は前月日+0.4%(前月+0.0%)、前年比+5.2%(前月+4.7%)、後者は前月比+0.4%(前月+0.1%)、前年比+3.4%(前月+3.4%)と多少の物価上昇が予想されるが、これを受けてドルが上昇すれば絶好のドルの売り場となろうか?
ドルが上がることなく下がり、155.00を切る様であれば154.85辺りに逆指値のドル売りオーダーを置いてショートを増やす、或いはショート・ポジションを創る戦略は面白いかも知れない。
今週のテクニカル分析
今週のテクニカル分析の見立てはドルが大きく下げたことを受けて更なる下げを見込む。
今週のレンジ


ドル円:150.50~156.50
ユーロ円:176.00~182.00
ps.
筆者の経験から申し上げると、マクロ・ファンド勢はポジションのUnwind.(巻き戻し)を行う時にはRate risk.(相場が幾らか?)には目をくれずに、Liquidity risk.(売れるだけの流動性が有るか?)だけしか考えず、兎に角とことんまで(今回は円買い)ドルを売り尽くす。
現時点で、何処までそれが進んでいるかは、知る由も無い。
そしてトレンドが続くと思ってドテンのポジション(円の買い持ちに転じる)を取れば、相場の動きは倍増される。
良くは分からないが、とんでもない大相場になる可能性は無きにしも非ずと覚悟している。
> 無料のFX口座開設でお肉・お米のいずれかゲット!