

物価が落ち着いているのになぜ金利は上昇し続けるのか
> 無料のFX口座開設でお肉・お米のいずれかゲット!
経済ジャーナリストの鈴木雅光氏が、物価上昇率が落ち着くなかでも金利が上昇し続ける理由を解説。日銀の利上げ判断や国債の需給バランス、海外金利の影響などから、長期金利が上昇する背景を検証します。
この記事で分かること:物価が落ち着いても利上げが続く理由/長期金利上昇の要因/国債増発と日銀の買入減額が市場に与える影響
この3~4年で、あれだけ長期的に続いたゼロ金利、マイナス金利の世界が無くなり、金利の上昇トレンドが続いています。
原因は物価の上昇と言われています。
ただ、コアCPIの前年同月比を見ると、2023年1月の4.2%をピークに、2022年9月から2025年12月まで2%台後半から3%台が続き、政府がインフレターゲットの目標値としていた2%を上回り続けました。それが2026年1月以降、直近の数字が公表されている8月まで、1%台で推移しています。
物価が落ち着いているにも関わらず、日本銀行は政策金利である無担保コール翌日物の誘導目標を、昨年1月と12月、今年の6月と9月に引き上げました。2024年2月時点では-0.10%だった政策金利は現在1.25%まで引き上げられています。
長期金利も上昇しています。2020年8月は0.014%という低水準だった10年国債利回りは、2024年6月に1%まで上昇しましたが、それからわずか2年3か月後の2026年9月には、3%をつけました。金利上昇に加速がついているように見えます。
コアCPIの上昇にブレーキがかかっているように見えるのに、なぜ金利は上昇し続けているのでしょうか。
まず政策金利ですが、これには日本銀行が現在の物価をどのように評価しているのか、という点が加味されています。つまり物価上昇が落ち着いてきているにも関わらず、政策金利を引き上げ続けなければならない理由があるということです。これには2つの理由が考えられます。
第一に、政府のエネルギー補助金・政策要因による物価の押し下げ効果が生きていることです。電気・ガス料金の激変緩和対策や補助金政策は、コアCPIの見た目の前年比を0.5%〜1%程度、人工的に押し下げます。日銀はこの一時的な政策効果を割り引いて実態を評価しています。
第二は、コアコアCPIといって、生鮮食品だけでなくエネルギーの影響も除いた消費者物価指数の前年同月比が、2%近傍の水準で推移していることです。これは原材料価格や人件費の上昇を、最終消費者への販売価格に転嫁していることを意味します。
実際、国内企業物価指数や輸入物価指数の前年同月比上昇率は、極めて高い水準で推移しています。今のところコアコアCPIは2%近傍ですが、国内企業物価指数や輸入物価指数の上昇が続けば、企業としては利潤を確保するために、最終消費者への販売価格を引き上げざるを得なくなります。つまり日銀のインフレ目標である2%の消費者物価指数上昇率を超えて物価上昇が進む可能性を見越したうえでの、予防的な金利引き上げと見ることもできます。
一方、長期金利はなぜ上昇し続けているのでしょうか。
まず、前述した2つの理由によって、日銀がさらなる利上げに踏み切る可能性があることを、債券市場の参加者が織り込み始めている点が挙げられます。金融市場が予想する政策金利の最終到達点である「ターミナルレート」を引き上げる動きもあり、これがさらなる金利上昇を織り込む形で、長期金利を押し上げています。
2点目は国債増発に対する懸念です。防衛費や少子化対策、投資支援策などを背景に、次年度の概算要求総額が過去最大規模に達するなど、財政支出の拡大圧力が続いています。財政支出が拡大すれば、国債の発行を増やすことになりますから、それだけ国債市場の需給バランスが崩れます。供給が増えれば債券価格が下落し、長期金利は上昇します。
3点目は日銀の国債買入減額による需給バランスの崩れです。資金循環統計によると、国債・財投債の保有者別保有比率で、日銀のそれが低下傾向をたどっています。ピークだったのは2023年9月の53.86%でしたが、その後、日銀は国債買入の減額を公表し、2026年6月のそれは46.70%まで低下しています。
これまで日銀は、量的金融緩和を継続するため、市場に流通している国債を買い続けてきました。それが減額されたことによって、日銀以外の誰かが、国債の買い手にならなければなりません。
しかし、国内の生保や銀行などの機関投資家は、「金利がさらに上がる(国債価格が下落する)リスク」を警戒しており、より高い利回りを求めて、購入を先送りする動き(買い手控え)を見せています。このため、わずかな売り圧力でも、利回りが跳ね上がりやすい地合いが形成されています。
そして4点目が、米国をはじめとする海外金利の高止まりです。米国の景気が堅調であることに加え、根強いインフレ、米国の財政赤字拡大に伴う米国債利回りの高止まりも、日本の長期金利に上昇圧力を及ぼし続けています。内外金利差を意識したグローバルな債券の売り圧力が、日本国債にも波及しているのです。
足元の長期金利3%超えは、単なる日銀の足元の利上げペースだけでなく、「日銀という巨大な買い手が引いた市場に、国の財政膨張による国債増発リスクが重なったこと」が決定打となっています。債券市場が政府に対して「財政規律の回復」を要求するシグナルとも考えられます。
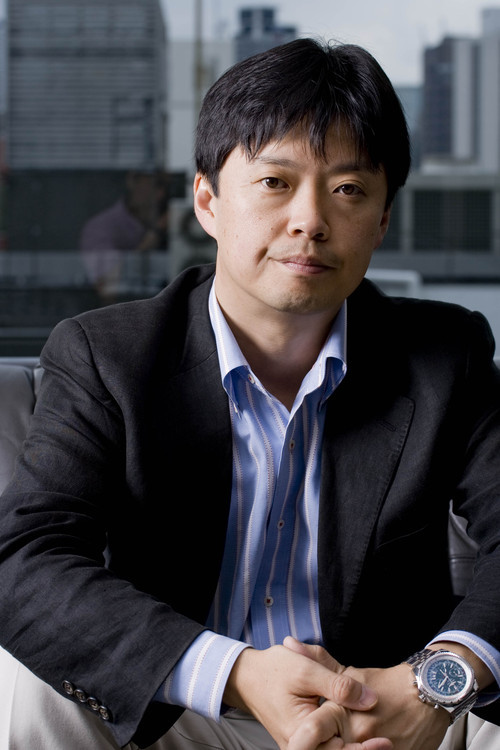
鈴木雅光(すずき・まさみつ)
金融ジャーナリスト
JOYnt代表。岡三証券、公社債新聞社、金融データシステムを経て独立し(有)JOYnt設立し代表に。雑誌への寄稿、単行本執筆のほか、投資信託、経済マーケットを中心に幅広くプロデュース業を展開。
> 無料のFX口座開設でお肉・お米のいずれかゲット!